
国际能源署(IEA)的月报说全球石油已经供过于求,加油站的价格却几乎没动。这说明,在原油过剩和加油站零售价格之间,还有着好几道环节。10月全球石油日均供应1.054亿桶,比9月多230万桶,自伊朗战争爆发以来首次超过需求。四季度供应预估上调每日330万桶,过剩量达170万桶/日。
我的判断是,这次过剩发生在原油端,短缺发生在柴油和航空煤油的端口。炼油这一关过不去,原油跌多少都到不了加油机。
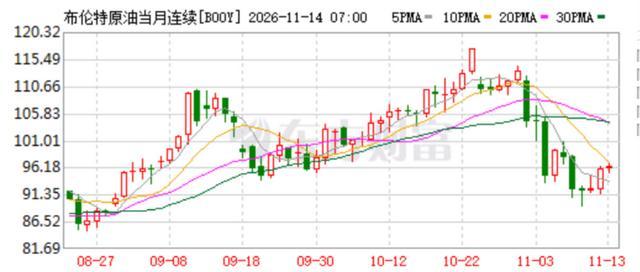
先看原油跌了多少。北海原油从10月初的136美元高点掉到93美元附近,跌幅超过30%。波斯湾出口恢复到战前水平的74%,约1840万桶/日,沙特和伊拉克是主要拉动力量。
再看成品油还剩多贵。10月柴油价格报到每桶180美元,比战前高出约77%。欧洲柴油虽有回落,仍比战前高七成以上。一个跌三成,一个还在高位,中间的差额就是炼油利润。按常理,原油便宜了,炼厂成本该降,成品油也该跟着降。这次却没有发生。原因在炼油产能上。伊朗对波斯湾邻国炼油厂发动袭击,乌克兰持续打击俄罗斯炼油设施,被打掉的装置要重建,周期以年计。油井复产只要开阀,炼厂复产要等设备。
行业本身也没有余量。过去十年全球关停了一批老炼厂,新增投资多投向化工,燃料型炼厂产能增长有限。一到检修季,几套关键装置同时停,柴油立刻紧。成品油的库存比原油更难看。这一轮成品油库存的下降幅度远远超过原油库存,恢复起来也更难。原油能浮在海上等买家,柴油要有罐、有管道、有配送网络,补库按月算。
柴油的用途决定了它紧不得。货运卡车、建筑工程、农业机械、军用装备、备用电源,都依赖柴油,电动替代路径又窄。它一紧,物流成本先涨,再传到菜价和建材价上。航空煤油跟着一起紧。航煤与柴油共用加氢装置,一套装置出两种产品,柴油吃紧的时候,炼厂腾不出空间去多产航煤,航班恢复的用油需求又在那儿。
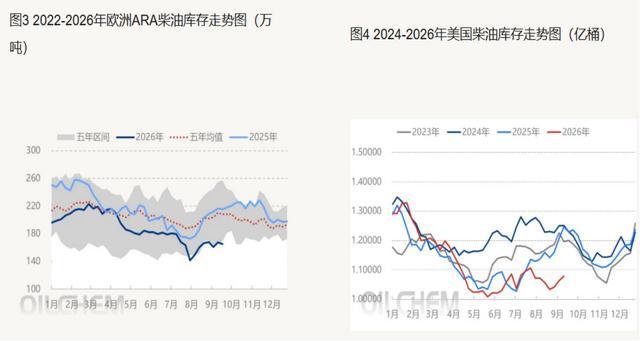
储备释放的动作也说明了痛点。国际能源署成员国计划在明年2月底前再释放7100万桶紧急储备,其中1500万桶专门留给柴油。储备里单列柴油这一档,说明短缺已经具体到品类。于是市场同时给出原油和成品油两个价格。原油受总量过剩压低,柴油受结构短缺支撑,两个方向互相拉扯。
布伦特在95到96美元反复拉锯,上方200日均线96.49美元形成压制,下方90.50美元附近的均线构成支撑。这个区间谈不上地板价,更像多空双方反复争夺的均衡带。对消费者,这套机制有个直接后果,涨跌不对称。原油跌,成品油降得慢、降得少;原油涨,成品油跟得快。全球炼油产能偏紧的时候,这种不对称会被放大。
再补充一个常被忽略的变量,国内炼厂的出口配额。配额松,过剩的成品油能向外出口,国内价格压力小;配额紧,资源留在境内,批零价差被压,加油站的优惠空间反而大。同样的国际油价,不同省份实际调整也能差出几毛钱,运输半径和炼厂距离都要算进成本。
国内这一段更值得算清楚。11月12日24时,年内第六次下调落地,92号汽油每升降0.51元,加满一箱少花约24.5元。全年调价格局变成十四涨六跌两搁浅。11月26日24时的窗口,机构预期继续下调。截至11月12日,原油综合变化率已到-5.97%,对应下调约280元/吨,负向开局的幅度不小。
北海原油跌了三成,国内油价累计降幅远小于这个比例。中间隔着税费、炼厂出厂价、批零价差,还有一条容易被忽略的定价规则。国际原油一旦跌破每桶40美元,国内成品油价格不再下调。这条规则2016年确立,用意是保住国内炼油与勘探环节。它意味着油价下跌有一个政策底,越往下走,消费者分到的跌幅越少。
所以过剩能否让油箱便宜,要理清楚,原油这一段确实降了,炼厂这一段成本没降下来,终端这一段还受税费和机制约束。落到加油机上的降幅常常只有原油跌幅的一半甚至更少。
这一点哪个国家都一样。全球炼油环节都紧,谁也没有多余的柴油产能可以调。再看供给端的博弈。OPEC+七个成员国在11月1日会议上决定12月维持产量不变,没有超出预期。真正要盯的是11月29日的全体部长级会议,那时才定2027年的产量框架。现在还有一层覆盖多数成员国、约200万桶/日的减产措施执行到2026年底。2027年是否延续、以什么基准延续,直接决定明年过剩的深度。
国际能源署预判2027年全球供应比需求多出每日380万桶,这个数字有个前提,产油国按配额足额生产。配额和实际出口能力之间还有差距。8月OPEC+十八国合计产量2700万桶/日,总目标3427万桶/日,缺口超过700万桶。纸面增产能否顺利兑现仍待观察。航道风险也没退。霍尔木兹海峡的油轮遇袭仍在发生,沙特不得不部分依赖红海替代路线。出口恢复的方向确定,节奏受物理条件限制。
需求端同样不轻松。国际能源署预计2026年全球石油日均需求减少270万桶、2027年回升200万桶,先退再进的节奏取决于全球工业活动,尤其是中国和印度。
这几个因素一起作用着,油价的中期走势更可能是高位震荡中的缓慢下移,很难出现一路跳水。170万桶/日的过剩量,抵不过柴油短缺和航道风险带来的溢价。
历史上有两轮可以对照。2014年美国页岩油冲击,原油和成品油一起过剩,炼厂产能充裕,油价从100美元上方一路跌到30美元区间。2022年释放战略储备,过剩的同样在原油端,柴油裂解价差反而创下纪录,加油站价格迟迟不降。
两轮的差别在炼厂还有没有余量。有余量,过剩能传到终端;没余量,过剩卡在原油端。现在的情形更像2022年。
要看这轮过剩会持续到什么程度,有几个指标比布伦特价格更有用。柴油裂解价差是先行指标;价差收窄说明炼油瓶颈在缓解,价差维持高位,原油跌多少都会被炼厂利润吃掉。全球炼厂开工率与检修计划是第二个,检修集中期过去,成品油供应才会实质改善,这一项比任何一份产量协议都更能决定挂牌价。11月29日的会议结果和霍尔木兹的航运安全是第三个,前者定2027年的框架,后者定风险溢价会不会重新抬头。
我不认为这轮过剩会把油价打到腰斩。那一年过剩的是原油加成品油,炼厂产能充裕,价格才一路下杀。这一轮过剩的是原油,成品油端还在补缺口。也不认为油价会重回三位数上方长期停留。全球需求在退,电动化在替代汽油,产油国在抢份额,三个方向都压着价格。柴油紧张是一段时期的矛盾,撑不起长期牛市。
真正要警惕的是另一种情形。炼油产能迟迟修不好,柴油价差维持高位,通胀里的能源分项就下不来,央行降息的节奏会被拖住。这条链条比油价本身更重要。
对普通车主,最实在的建议是把预期放平。11月26日这次下调大概率落地,幅度在每升几毛钱,不要指望一次回到战前水平。想省油钱,驾驶习惯和胎压管理比等降价更有效。对货运和物流企业,柴油成本的压力还没解除。这一轮原油下跌给的红利,被柴油价差截走了一大半,合同里的燃油附加费条款该重新谈。对做投资的人,关注炼厂利润比关注油价有用。原油过剩给了便宜的原料,成品油短缺给了高价的成品,这个窗口里炼厂现金流最好。窗口什么时候关,看柴油价差什么时候回落。
供应过剩是真的,过剩的量还写在月报里;油价没崩也是真的,布伦特还站在95美元上方。两件事同时成立,因为定价权有一半握在炼厂手里。炼厂被袭击后损失的产能修不回来,柴油缺口就补不平;柴油补不平,原油再过剩,终端价格也降不到该有的位置。
过剩的是原油,短缺的是油箱。这个问题不解决,便宜的是码头,到不了加油机。
启泰网提示:文章来自网络,不代表本站观点。